
TFR in azienda o fondo pensione: la scelta che determina il tuo futuro finanziario (I tre profili a confronto
Ogni mese, quasi senza che tu te ne accorga, una fetta della tua retribuzione viene accantonata dal datore di lavoro. È il Trattamento di Fine Rapporto (TFR), una forma di retribuzione differita che si trasforma nel tempo in un vero e proprio tesoretto finanziario, a patto di sfruttarlo al meglio.
Dal 2005, ogni lavoratore dipendente in Italia si trova davanti a un bivio fondamentale entro sei mesi dall'assunzione: lasciare il TFR in azienda o trasferirlo in un fondo pensione? Questa scelta viene formalizzata tramite la sottoscrizione del cosiddetto modulo TFR 2.

Sebbene sia una scelta parzialmente modificabile in futuro, viene troppo spesso liquidata con superficialità, oppure si finisce per scegliere fondi pensione inefficienti senza aver valutato le reali alternative che, nel lungo termine, fanno una differenza abissale. Eppure parliamo di un bivio che mette a confronto due filosofie di investimento opposte: un'obbligazione indicizzata all'inflazione contro la forza del mercato finanziario globale.

Non esiste una risposta unica e preconfezionata, la convenienza reale dipende da variabili personali. Vediamo le tre differenze principali tra le due opzioni prima di analizzare i tre profili generazionali reali.
I tre pilastri dello scontro: cosa dicono i dati reali
1. Storico dei rendimenti: la verità dei dati COVIP
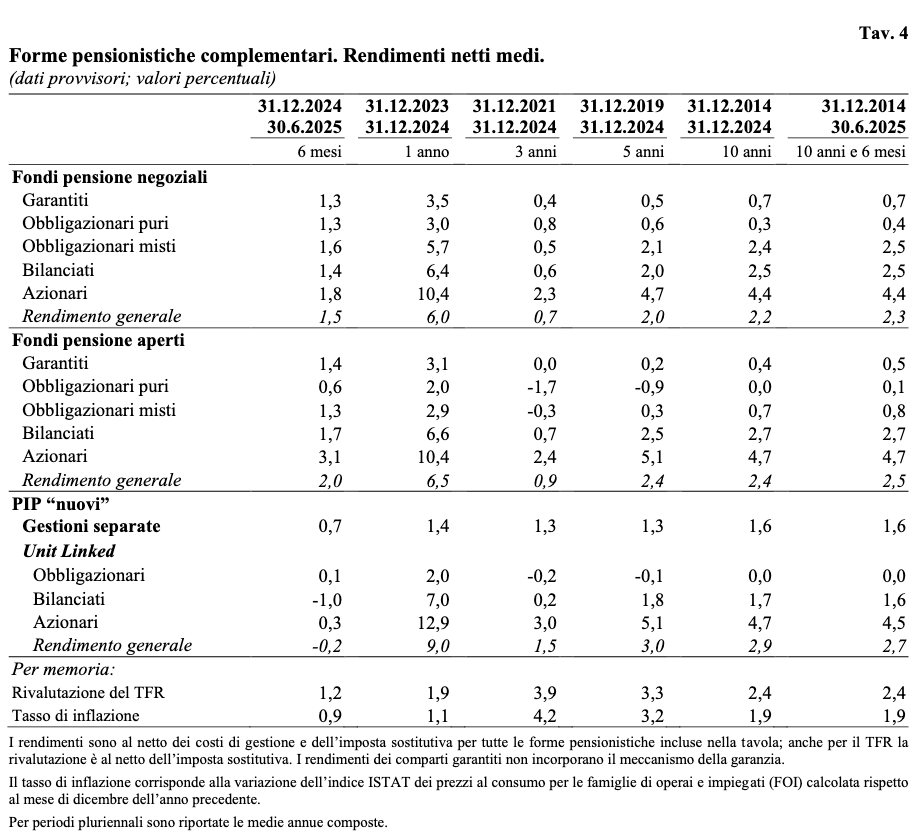
Per evitare pareri personali, guardiamo i dati ufficiali pubblici della COVIP (Commissione di Vigilanza sui Fondi Pensione). Guardando l'ultimo decennio di rilevazioni, emerge un divario enorme tra la rivalutazione in azienda e il rendimento dei fondi pensione.
Il Codice Civile prevede che il TFR lasciato in azienda si rivaluti ogni anno del 1,5% fisso + il 75% dell'inflazione ISTAT. I dati statistici COVIP dimostrano che, nonostante le forti fiammate inflazionistiche degli ultimi anni, la media dei rendimenti dei fondi pensione (in particolare le linee azionarie) ha sistematicamente battuto la rivalutazione del TFR aziendale sul lungo periodo.
Se hai davanti un orizzonte temporale lungo (dai 10 anni in su), c'è una netta e schiacciante differenza a livello di rivalutazione a favore del fondo pensione azionario. Mano a mano, invece, che ci si avvicina alla pensione e si passa a comparti via via più prudenti (bilanciati e poi monetari), questa differenza di rendimento tende ad appianarsi.
2. Il fattore Tassazione: lo Stato ti premia se esci dall'azienda
Il secondo aspetto fondamentale è il fisco, e qui la bilancia pende totalmente a favore della previdenza integrativa.
TFR in azienda: Al momento del pensionamento o dell'interruzione del rapporto, il tesoretto viene tassato con l'aliquota media IRPEF degli ultimi 5 anni di lavoro. Significa che la tassazione parte da un minimo del 23%fino ad arrivare a un massimo del 43% per i redditi più alti. Una vera stangata.
TFR nel fondo pensione: Gode di un'aliquota agevolata unica. Parte da un massimo del 15% e scende dello 0,3% per ogni anno di iscrizione successivo al 15° anno, fino a toccare un minimo blindato del 9% dopo aver raggiunto 35 anni di adesione.
3. Il fattore Rischio: l'azienda non è una banca
Spesso si lascia il TFR in azienda perché "lì è sicuro". Sbagliato. Il rischio del TFR in azienda è legato direttamente alla solvibilità del datore di lavoro, che si obbliga a liquidarti quelle somme in futuro.
Nella realtà di tutti i giorni, le aziende utilizzano molto spesso il TFR accumulato come forma di autofinanziamento liquido. Se l'azienda va in crisi o affronta problemi di solvibilità, e parliamo di cifre di una certa rilevanza, il datore di lavoro non riesce a darteli. In quel caso si va incontro a cause legali lunghe e faticose. Certo, dopo tanto tempo interviene il Fondo di Garanzia INPS che porta alla corretta distribuzione del TFR, ma non prima di aver affrontato enormi difficoltà.
Al contrario, il TFR versato nel fondo pensione è garantito dalle norme vigenti e separato dal patrimonio del fondo stesso. Se il fondo o la tua azienda falliscono, i tuoi soldi non vengono toccati da nessuno.
Analisi Target: i tre profili generazionali alla prova dei numeri
Mettiamo in fila i dati matematici precisi per capire l'impatto reale di questa scelta nelle diverse fasi della vita lavorativa.
Profilo 1: Il Giovane Lavoratore – La scelta da più di 100.000 €
Identikit: 25 anni, appena assunto.
TFR medio annuale: Calcolato su uno stipendio medio nel corso della vita lavorativa con una quota TFR di circa 1.800 € all'anno.
Orizzonte temporale: 42 anni di lavoro (fino alla pensione a 67 anni).
In questo scenario, la differenza a fine corsa si attesta su un valore di circa 107.000 € a favore del fondo pensione. Com'è possibile un divario così colossale?
Il Rendimento: In azienda il TFR cresce a una media storica stimata del 2,4% annuo. Nel fondo pensione azionario, l'orizzonte lungo permette di sfruttare un rendimento medio del 4,7%. Nel lungo termine, questo 2,3% di differenza fa miracoli: in azienda il capitale lordo diventa di 156.000 €, mentre nel fondo pensione vola a 242.679 €.
La Tassazione: Al momento della liquidazione, il TFR in azienda subisce la batosta dell'aliquota media IRPEF (ipotizziamo un 28%, molto prudenziale per fine carriera), traducendosi in quasi 43.000 € di tasse e lasciando al lavoratore un netto di soli 113.000 €. Nel fondo pensione, dopo 42 anni di adesione, scatta l'aliquota minima del 9%: le tasse scendono a 21.841 €, lasciando un capitale netto di 220.838 €.
Ecco spiegati i 107.000 € di differenza: un vero e proprio patrimonio regalato al vento se si sceglie l'azienda.
Profilo 2: Il Professionista di 40 anni – Consolidamento ed efficienza
Identikit: 40 anni, nel pieno della carriera.
Orizzonte temporale: 27 anni alla pensione.
Profilo di gestione: Linea azionaria/bilanciata (rendimento medio stimato al 4%).
A 40 anni il tempo a disposizione diminuisce e la gestione finanziaria deve farsi più moderata, ma il vantaggio del fondo resta solido: parliamo di circa 22.000 € di differenza a favore della previdenza complementare.
Avendo meno anni di tempo per far correre l'interesse composto, il divario di rendimento si riduce rispetto al giovane. Anche la tassazione finale non riesce a toccare il minimo storico del 9%, ma si ferma comunque a un ottimo 11,40%(grazie ai 27 anni di anzianità nel fondo), una percentuale nettamente inferiore rispetto all'IRPEF media che si pagherebbe lasciando il TFR in azienda.
Profilo 3: Il Dipendente Senior (55 anni) – Difesa e ottimizzazione
Identikit: 55 anni, mancano 12 anni alla pensione.
Profilo di gestione: Linea Bilanciata/prudente
A 12 anni dalla pensione, la differenza tra le due opzioni si appiana sensibilmente, riducendosi a circa 4.000 € di guadagno a favore del fondo pensione. Avendo poco tempo, si scelgono comparti blindati e molto sicuri, il che allinea i rendimenti a quelli della rivalutazione aziendale. Il vantaggio rimanente è quasi interamente fiscale, dato che la tassazione nel fondo si attesterà al 15% fisso (non avendo il tempo di maturare gli sconti successivi al 15° anno).
Tuttavia, anche per chi si muove tardi, c'è una carta importante da giocare: valutare il trasferimento del TFR pregresso. È possibile spostare nel fondo non solo il TFR futuro, ma anche quello accumulato negli anni passati in azienda. Questa mossa strategica permette di abbattere drasticamente il carico fiscale complessivo sull'intero tesoretto al momento del pensionamento.
Cosa ci insegna questa analisi?
Ogni situazione è unica e dipende da molteplici fattori personali, dagli obiettivi di vita e, soprattutto, da quale fondo pensione viene scelto. È un grave errore pensare che tutti i fondi siano uguali: sul mercato esistono prodotti inefficienti che, persino nelle loro linee azionarie, non sono stati capaci di raggiungere il 3,5% annuo nel lungo termine. La scelta dello strumento e dei costi di gestione è fondamentale.
Ma al di là dei numeri, bisogna capire la direzione in cui stiamo andando. Con le ultime normative, lo Stato sta spingendo sempre più i dipendenti, tramite forti incentivi fiscali, a destinare il TFR all'interno della previdenza complementare.
La motivazione politica ed economica è chiara: lo Stato si è reso conto che, soprattutto per le nuove generazioni, la pensione pubblica standard in grado di garantire un tenore di vita adeguato è ormai un miraggio. Costruirsi una pensione complementare che si vada ad aggiungere a quella pubblica non è più un optional, ma una necessità vitale di pianificazione.
Il TFR non deve essere visto come un salvadanaio statico da riscuotere passivamente. Anche se le regole per i riscatti anticipati (spese sanitarie, acquisto casa) sono praticamente identiche sia in azienda che nel fondo, c'è una differenza fondamentale: se cambi datore di lavoro, il TFR in azienda ti viene liquidato subito e finisce consumato nelle spese correnti; nel fondo pensione, invece, continua a viaggiare, a proteggersi e a rivalutarsi per l'obiettivo finale.
Non compromettere il tuo futuro per pigria abitudine. Prendi in mano il modulo TFR 2 con consapevolezza, analizza il tuo orizzonte temporale e trasforma la tua liquidazione in un vero Tesoretto.
Buon investimento.


Commenti