
La speranza non è una strategia: perché i mercati ignorano le tue emozioni (e come difendersi)
"Speriamo che i mercati salgano." Se dovessi contare quante volte ho sentito questa frase nei miei anni di consulenza finanziaria, potrei scriverci un'enciclopedia. Me lo dicono gli imprenditori con patrimoni importanti, i risparmiatori che mi mandano messaggi privati nel cuore della notte e i clienti terrorizzati durante i momenti di ribasso.
Speriamo che non crolli. Speriamo che l'inflazione rientri. Speriamo che stavolta sia diverso.
Il problema di fondo è spietato nella sua semplicità: al mercato non interessa minimamente cosa speri. Il mercato non sa che esisti. Non conosce i tuoi obiettivi, non sa che devi pagare il mutuo, mandare tuo figlio all'università o integrare la tua futura pensione. Il mercato fa semplicemente il suo lavoro: sale, scende, si muove lateralmente, crolla e rimbalza. Lo fa senza chiederti il permesso e senza curarsi delle tue preghiere.
In finanza, la speranza non è un piano. È la confessione di non averne uno.
Il dramma del passeggero: reagire invece di governare
La maggior parte dei risparmiatori non investe: reagisce. Vive in balia degli eventi macroeconomici o delle notizie del giorno, navigando senza una rotta e sperando che il vento sia favorevole.
Si compra un titolo perché se ne parla su un forum, si aggiunge un'obbligazione perché lo Stato offre un tasso interessante, si tengono decine di migliaia di euro fermi sul conto corrente "perché non si sa mai". Poi, quando il mercato scende del 15%, si vende tutto in preda al panico convinti che "stavolta la fine del mondo sia vicina", salvo poi ricomprare quando tutto è già risalito, pagando il prezzo più alto.
I dati ufficiali fotografano questa totale assenza di strategia. Secondo le indagini sui risparmiatori, circa 9 italiani su 10 dichiarano un'avversione assoluta al rischio. Eppure, solo una piccolissima minoranza (meno del 7%) indica i rendimenti di lungo termine come obiettivo primario. Significa che l'attenzione è totalmente sbilanciata: siamo ossessionati da ciò che temiamo (la perdita temporanea) e quasi ciechi rispetto a ciò che desideriamo davvero (la crescita nel tempo).
Come scriveva splendidamente il giornalista finanziario Jason Zweig:
"Investire è lo sforzo costante di non diventare il peggior nemico di se stessi."
Il nemico non è l'inflazione, non sono i tassi delle banche centrali e non sono i crolli di borsa. Il nemico siamo noi, quando trasformiamo oscillazioni normali del mercato in perdite reali e permanenti a causa dell'emotività.
La lezione di Morgan Housel: i topi di Stalingrado e i rischi invisibili
Nel suo lavoro di analisi della psicologia umana applicata ai soldi, Morgan Housel insiste su un punto fondamentale: la nostra mente è programmata per cercare di prevedere il futuro, ma la realtà è governata da eventi imprevedibili che accadono all'improvviso e alla velocità della luce.
Nel suo libro, Housel cita un aneddoto pazzesco della Seconda Guerra Mondiale che spiega alla perfezione come funziona il rischio reale. Durante la battaglia di Stalingrado, una divisione di carri armati tedeschi (la 22ª Panzer Division) venne tenuta in riserva nelle retrovie. Quando ci fu un disperato bisogno di far entrare in azione i tank per respingere un contrattacco sovietico, accadde l'incredibile: quasi nessuno dei carri armati riuscì a mettersi in moto.
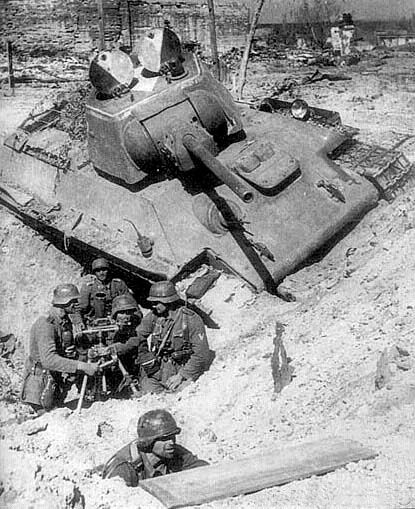
Il motivo? Nelle settimane di sosta, i topi delle campagne circostanti si erano intrufolati all'interno dei mezzi, nidificando e rosicchiando l'isolamento dei sistemi elettrici dei motori. La divisione corazzata più sofisticata del mondo fu messa in ginocchio non dall'artiglieria nemica, ma da un dettaglio minuscolo e invisibile.
Cosa c'entra questo con i tuoi risparmi? Tutto.
Il rischio reale non è mai quello che vedi al telegiornale o che cerchi di anticipare con la "speranza". Il rischio vero è quello che nessuno sta calcolando, il dettaglio laterale che distrugge i piani basati sulle previsioni. Proprio per questo, Housel afferma:
"Un buon comportamento senza dati può comunque funzionare. Ma tonnellate di dati con un cattivo comportamento sono una miccia accesa."
Un investitore disciplinato, capace di mantenere la calma anche con un portafoglio mediocre, otterrà risultati infinitamente migliori di un investitore ansioso che possiede la combinazione perfetta di titoli ma la smonta ogni volta che il mercato starnutisce. È lo stesso motivo per cui, statisticamente, i portafogli delle persone decedute o di chi dimentica le password dei propri conti performano meglio degli altri: l'assenza di azione evita il disastro emotivo.
Processo contro Risultato: la coerenza del sistema
Per uscire dalla trappola della speranza bisogna comprendere la differenza tra la qualità di un processo e la qualità di un risultato.
Un buon processo può produrre un cattivo risultato nel breve termine. Ad esempio, hai costruito una strategia diversificata e corretta, ma quest'anno il mercato azionario globale scende del 15%. Fa parte del gioco, succede.
Un cattivo processo può produrre un buon risultato nel breve termine. Compri una singola azione altamente speculativa su consiglio del cognato e questa raddoppia di valore in tre mesi. È fortuna, non è bravura.
Il punto chiave è che tu puoi controllare solo il processo, mai il risultato. Giudicare la bontà della propria strategia finanziaria guardando i rendimenti degli ultimi dodici mesi è come giudicare la qualità della propria dieta salendo sulla bilancia dopo un solo giorno. È la coerenza del sistema su base pluriennale a decretare il successo.
Come costruire un sistema che sostituisca la speranza
Investire in modo razionale non significa non provare emozioni (siamo umani, la paura e l'avidità arriveranno sempre), ma significa blindare i propri soldi dentro un sistema protettivo. Ecco i passi concreti per farlo:
1. Scrivi il piano su carta
Il piano non può risiedere nella tua testa o essere un'idea vaga. Deve essere un documento scritto, fermo e immodificabile, redatto in un momento di totale lucidità intellettuale. Sarà la tua ancora di salvezza quando arriverà la tempesta sui mercati.
Ecco la struttura essenziale che deve avere:
Elemento Chiave | Definizione Pratica |
Obiettivi Reali | Integrazione della pensione, studio dei figli, acquisto casa, fondo per le emergenze |
Orizzonte Temporale | Quanti anni mancano al momento in cui userò davvero quel denaro? (es. 15 anni, 5 anni, liquidità immediata) |
Allocazione Target | La suddivisione matematica tra mercati azionari e strumenti protettivi coerente con il tempo a disposizione |
Regole di Controllo | Verificare il portafoglio una sola volta all'anno per riallineare i pesi iniziali se si sono spostati |
Cosa NON fare | Vendere durante i ribassi, cambiare strategia in base alle notizie del giorno, ascoltare i pareri degli analisti |
2. Ribilancia meccanicamente
Il ribilanciamento è l'azione più noiosa, controintuitiva e potente del mondo finanziario. Se il tuo piano prevede il 60% di azioni e il 40% di obbligazioni, e dopo un anno eccezionale la quota azionaria è salita al 70%, devi vendere la parte in eccedenza per ricomprare quella scesa. Se il mercato crolla e le azioni scendono al 50%, devi fare l'opposto: usare la liquidità per comprare azioni.
Questo meccanismo ti costringe matematicamente e senza alcuna emozione a fare ciò che il 90% degli investitori sbaglia: vendere quando i prezzi sono alti e comprare quando i prezzi sono bassi.
3. Spegni il rumore di fondo
Le notizie macroeconomiche, i titoli allarmistici dei giornali, le previsioni catastrofiche degli esperti dell'ultima ora sono puro intrattenimento commerciale travestito da informazione. Il rumore non modifica l'andamento reale delle aziende nel lungo periodo, ma modifica radicalmente le tue emozioni. E le emozioni distorte portano a decisioni affrettate che distruggono i patrimoni per sempre.
Charles Ellis, uno dei padri della pianificazione moderna, sintetizza il percorso vincente in tre passaggi monumentali: definisci la politica di investimento corretta, impegnati a seguirla e tieni duro. Non serve nient'altro. Quando hai un processo chiaro e automatizzato, non hai più bisogno di indovinare il futuro, di cronometrare i mercati e, soprattutto, non hai più bisogno di sperare.
Riprenditi il controllo
La speranza è un'emozione bellissima quando si parla di vita, di sogni o di relazioni umane. Ma quando si tratta dei tuoi risparmi e del futuro della tua famiglia, la speranza è solo un paravento che nasconde la pigrizia o la paura di decidere.
I mercati finanziari continueranno a fare il loro corso, le economie attraverseranno crisi imprevedibili, e nuovi "topi di Stalingrado" sbucheranno fuori all'improvviso a scuotere i listini mondiali. Non puoi controllare il vento, ma puoi – e devi – governare il timone della tua barca.
Smettere di sperare significa iniziare a pianificare. Significa accettare che la volatilità a breve termine è solo il prezzo del biglietto da pagare per ottenere i rendimenti a lungo termine. Significa, in ultima analisi, smettere di essere passeggeri spaventati del proprio destino finanziario per diventarne i veri piloti.
Buon investimento.


Commenti